
BYAN Hari Ini Jadi Sorotan, Akuisisi 30% oleh H Isam Dinilai Bukan karena Tekanan Keuangan


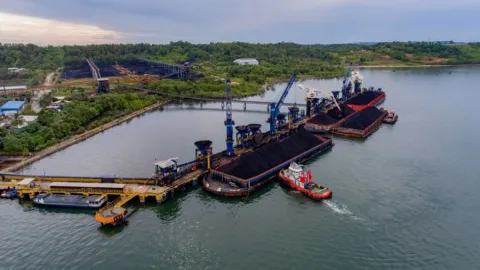
JAKARTA – Rencana akuisisi sekitar 30% saham PT Bayan Resources Tbk (BYAN) oleh PT Jhonlin Baratama, perusahaan yang terafiliasi dengan pengusaha Andi Syamsuddin Arsyad atau H Isam, kembali menjadi perhatian pasar. Transaksi jumbo tersebut dinilai analis bukan sebagai langkah penyelamatan perusahaan akibat tekanan keuangan, melainkan lebih mencerminkan aksi shareholder monetisation atau penataan struktur kepemilikan.
Head of Research Kiwoom Sekuritas, Liza Camelia Suryanata, menilai belum terdapat indikasi kuat bahwa pengalihan saham BYAN dilakukan karena kondisi financial distress di tingkat perseroan.
“Kami belum melihat indikasi penjualan 30% ini didorong financial distress di level BYAN,” kata Liza dalam keterangan tertulis, Senin (21/9/2026), seperti dikutip EmitenNews. (Emiten News)
Perhatian investor terhadap BYAN meningkat setelah PT Jhonlin Baratama menandatangani Conditional Sale and Purchase of Shares Agreement (CSPA) dengan pemegang saham utama Bayan Resources, yakni Dato' Dr. Low Tuck Kwong dan Elaine Low.
Dalam kesepakatan tersebut, saham yang menjadi objek transaksi mencapai 10.000.000.500 saham BYAN, atau setara sekitar 30% dari saham beredar. Penandatanganan CSPA berlangsung pada 16 September 2026.
Namun, transaksi tersebut belum dapat disebut selesai sepenuhnya karena masih bergantung pada pemenuhan sejumlah conditions precedent atau persyaratan pendahuluan yang telah disepakati para pihak.
Kronologi Akuisisi 30% Saham BYAN
Sebelum transaksi, Low Tuck Kwong tercatat memiliki sekitar 40,25% saham BYAN, sedangkan Elaine Low menguasai sekitar 22%. Dengan demikian, kepemilikan keduanya secara gabungan berada di kisaran 62%.
Melalui CSPA yang ditandatangani pada 16 September, sebanyak 10.000.000.500 saham akan dialihkan kepada PT Jhonlin Baratama.
Setelah seluruh persyaratan transaksi dipenuhi dan penyelesaian resmi dilakukan, Jhonlin Baratama akan tercatat memiliki sekitar 30% saham BYAN. Harga pembelian saham dan nilai transaksi secara spesifik masih menjadi salah satu informasi yang ditunggu pasar.
Manajemen Bayan Resources sendiri telah menyampaikan bahwa rencana pengalihan saham tersebut tidak menimbulkan dampak material negatif yang mengganggu kegiatan operasional, aspek hukum, kondisi keuangan maupun kelangsungan usaha perseroan.
Dengan demikian, struktur transaksi saat ini belum otomatis menunjukkan perubahan status pengendalian BYAN. Struktur pengendalian setelah transaksi masih bergantung pada penyelesaian CSPA dan komposisi kepemilikan pascatransaksi.
Fundamental BYAN Masih Menjadi Perhatian
Di tengah aksi korporasi tersebut, Liza melihat fundamental Bayan Resources masih menunjukkan kinerja yang relatif solid.
Pada semester I 2026, BYAN membukukan pendapatan sekitar US$1,74 miliar, meningkat 7,3% dibandingkan periode yang sama tahun sebelumnya. Laba bersih perseroan juga meningkat 17,5% menjadi sekitar US$410 juta.
Angka tersebut menjadi salah satu dasar analisis bahwa transaksi pengalihan saham tidak serta-merta dapat dibaca sebagai upaya penyelamatan perusahaan.
Meski demikian, terdapat persoalan lain yang sempat menjadi perhatian investor, yakni ketidakpastian terkait Rencana Kerja dan Anggaran Biaya (RKAB) 2026 yang berdampak terhadap kuota produksi sejumlah anak usaha BYAN.
Sebelumnya, tiga anak usaha Bayan sempat menghadapi keterlambatan persetujuan perubahan RKAB. Kondisi tersebut bahkan berkaitan dengan pemberitahuan force majeure terhadap kewajiban pasokan batu bara kepada sejumlah pelanggan.
ESDM Setujui Tambahan Kuota Produksi 15–20 Juta Ton
Perkembangan terbaru datang dari Kementerian Energi dan Sumber Daya Mineral (ESDM).
Pada Senin (21/9/2026), pemerintah memastikan perubahan RKAB 2026 untuk tiga anak usaha Bayan telah disetujui. Ketiga perusahaan tersebut adalah PT Tiwa Abadi, PT Tanur Jaya, dan PT Fajar Sakti Prima.
Direktur Jenderal Mineral dan Batubara Kementerian ESDM Tri Winarno menyebut ketiga anak usaha tersebut memperoleh tambahan kuota produksi batu bara sekitar 15 juta hingga 20 juta ton secara total.
Tri juga menegaskan bahwa penerbitan RKAB tersebut tidak berkaitan dengan aksi korporasi berupa pengalihan saham BYAN kepada Jhonlin Baratama.
Menurut pemerintah, proses persetujuan RKAB berjalan berdasarkan pemenuhan persyaratan yang sebelumnya belum lengkap. Setelah persyaratan dipenuhi, dokumen RKAB kemudian diterbitkan.
“Bayan kan punya banyak sebetulnya. Kemarin yang belum kan 3 (anak perusahaan). Angkanya 15–20 juta ton, total untuk 3 itu,” ujar Tri.
Keterangan tersebut penting karena persetujuan tambahan kuota produksi muncul tidak lama setelah CSPA antara Jhonlin Baratama dan pemegang saham utama BYAN diumumkan.
Moody's Sebelumnya Soroti Risiko Produksi BYAN
Sebelum tambahan kuota produksi tersebut disetujui, Moody's Ratings telah menyoroti ketidakpastian produksi Bayan Resources.
Moody's mempertahankan peringkat kredit Bayan pada level Ba1, tetapi mengubah outlook menjadi negatif. Salah satu perhatian utama lembaga pemeringkat tersebut adalah ketidakpastian terkait persetujuan kuota produksi 2026.
Dalam skenario tanpa tambahan kuota, Moody's memperkirakan produksi BYAN dapat turun menjadi sekitar 39 juta ton pada 2026, dibandingkan sekitar 68 juta ton pada 2025.
Penurunan produksi tersebut sebelumnya diperkirakan dapat menekan EBITDA menjadi sekitar US$700 juta, dibandingkan sekitar US$1,1 miliar pada 2025.
Namun, setelah pemerintah memberikan tambahan kuota sekitar 15–20 juta ton kepada tiga anak usaha, risiko terhadap proyeksi produksi menjadi berbeda dibandingkan skenario sebelum persetujuan RKAB.
Liza menilai tambahan kuota tersebut meningkatkan visibilitas terhadap potensi kinerja laba BYAN. Meski demikian, masih terdapat sejumlah variabel yang perlu diperhatikan investor.
Tiga Informasi yang Masih Ditunggu Pasar
Menurut Liza, terdapat setidaknya tiga hal penting yang masih menjadi perhatian setelah rencana akuisisi 30% saham BYAN tersebut.
Pertama adalah harga transaksi 30% saham. Sampai informasi yang tersedia saat ini, harga pembelian spesifik yang disepakati antara Jhonlin Baratama dan pemegang saham penjual belum diungkapkan kepada publik.
Kedua adalah struktur pengendalian BYAN setelah transaksi. Kepemilikan 30% merupakan porsi signifikan, tetapi status pengendalian pascatransaksi masih perlu dilihat berdasarkan keseluruhan struktur kepemilikan dan penyelesaian seluruh persyaratan CSPA.
Ketiga adalah sejauh mana tambahan kuota produksi 15–20 juta ton benar-benar dapat diterjemahkan menjadi kenaikan produksi, penjualan dan laba perseroan.
“Tambahan kuota 15–20mn ton sekarang memang memperbaiki earnings visibility, tapi valuation gap terhadap peers tetap sangat lebar,” kata Liza.
Dengan perkembangan tersebut, perhatian pasar terhadap saham BYAN kini tidak hanya tertuju pada masuknya Jhonlin Baratama sebagai calon pemegang sekitar 30% saham, tetapi juga pada penyelesaian CSPA, struktur kepemilikan setelah transaksi, realisasi produksi 2026, serta dampak tambahan kuota RKAB terhadap kinerja keuangan Bayan Resources.
Baca Juga


Komentar