
Obligasi PT SMI Rp58,2 Triliun Masuk Instrumen Repo BI, Status Aset Likuid Naik ke Level 2A Terbaru


JAKARTA — PT Sarana Multi Infrastruktur (Persero) atau PT SMI memperkuat perannya dalam pembiayaan pembangunan infrastruktur nasional setelah obligasi dan sukuk yang diterbitkannya resmi masuk dalam daftar aset dasar (underlying) transaksi repurchase agreement (repo) perbankan dengan Bank Indonesia (BI). Perkembangan ini membuka alternatif pengelolaan likuiditas bagi perbankan sekaligus memperluas akses pembiayaan PT SMI di pasar keuangan.
Sejak menerbitkan obligasi perdana pada 2014, PT SMI telah menerbitkan 76 seri obligasi dan sukuk dengan akumulasi nilai mencapai Rp58,2 triliun. Dana dari penerbitan berbagai instrumen tersebut digunakan untuk mendukung pembiayaan pembangunan infrastruktur di Indonesia.
Masuknya instrumen surat utang PT SMI ke dalam daftar underlying repo BI menjadi perkembangan penting bagi pasar keuangan domestik. Melalui mekanisme repo, perbankan dapat memperoleh likuiditas dengan menggunakan surat berharga yang memenuhi persyaratan sebagai aset dasar transaksi.
Perluasan instrumen tersebut juga berpotensi meningkatkan aktivitas perdagangan obligasi dan sukuk PT SMI di pasar sekunder. Dengan semakin beragamnya aset yang dapat digunakan untuk transaksi repo, bank memiliki alternatif tambahan dalam mengelola kebutuhan likuiditasnya.
Gubernur Bank Indonesia Destry Damayanti menekankan pentingnya pengembangan instrumen keuangan baru untuk memperdalam pasar keuangan nasional. Menurutnya, ketersediaan instrumen yang beragam dapat memperluas pilihan investor sekaligus meningkatkan kapasitas pasar dalam mendukung pembiayaan sektor produktif.
“Pendalaman pasar keuangan membutuhkan instrumen-instrumen keuangan baru. Dengan adanya nanti SMF, apalagi SMI, cakupannya akan lebih luas. Kalau SMF fokus di perumahan, SMI bisa infrastruktur dan macam-macam jenisnya,” ujar Destry dalam keterangan resmi, Selasa (13/10/2026).
Pernyataan tersebut menyoroti perbedaan cakupan pembiayaan antara PT Sarana Multigriya Finansial (Persero) atau SMF yang berfokus pada sektor perumahan dan PT SMI yang memiliki mandat pembiayaan infrastruktur dengan cakupan sektor lebih luas.
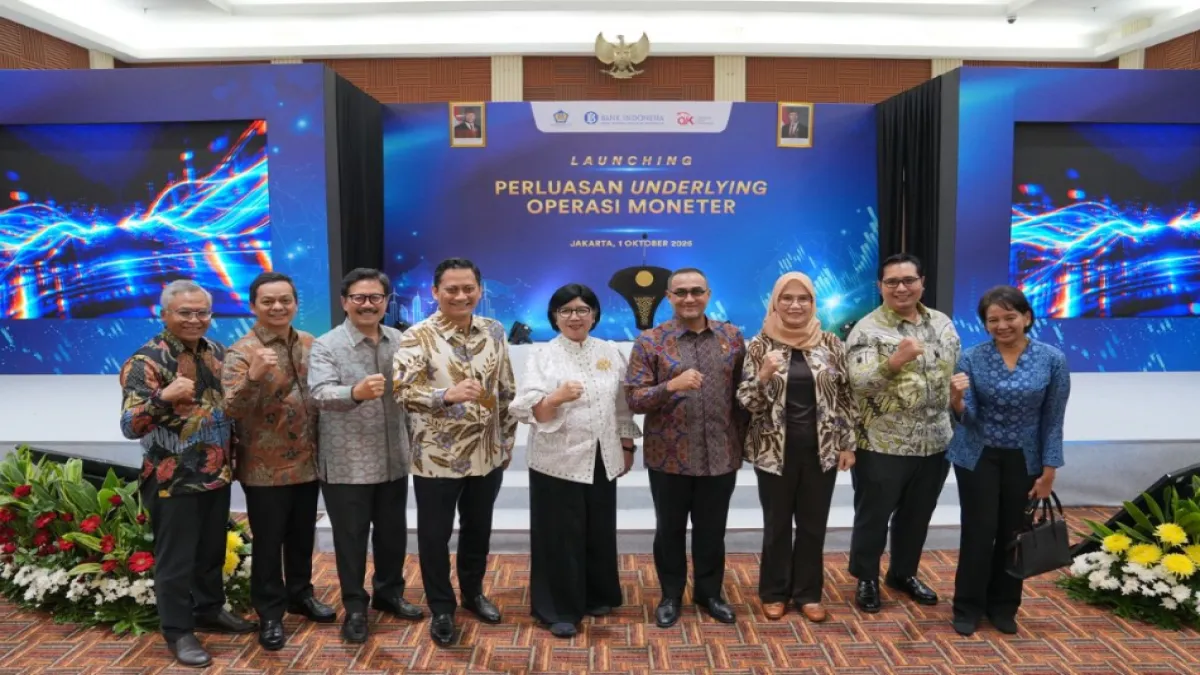
Perluasan akses instrumen PT SMI dalam operasi moneter BI sebelumnya disahkan melalui acara Launching Perluasan Operasi Moneter di Jakarta pada Kamis (1/10/2026). Acara tersebut dihadiri Destry Damayanti, Menteri Keuangan Suahasil Nazara, Deputi Gubernur BI Thomas Djiwandono, serta Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK Hasan Fawzi.
Dampak awal dari perluasan tersebut terlihat dalam lelang repo perdana pada 28 September 2026. Dalam transaksi itu, obligasi PT SMI senilai Rp60 miliar terserap seluruhnya, menunjukkan adanya permintaan terhadap instrumen tersebut dalam mekanisme transaksi yang dilaksanakan.
Meski demikian, hasil satu kali lelang belum cukup untuk menggambarkan tren permintaan jangka panjang. Perkembangan berikutnya akan bergantung pada kebutuhan likuiditas perbankan, kondisi pasar, serta daya tarik instrumen PT SMI dibandingkan aset lain yang dapat digunakan dalam transaksi serupa.
Menteri Keuangan Suahasil Nazara menilai perluasan aset dasar repo dapat memperkuat struktur pembiayaan nasional. Menurutnya, cakupan pembiayaan PT SMI yang lintas sektor memberikan nilai tambah bagi pengembangan instrumen pasar keuangan untuk mendukung pembangunan.
“Perluasan underlying ini memperkuat pembiayaan pembangunan yang lintas sektor, karena PT SMI pembiayaannya itu sangat-sangat beragam,” kata Suahasil.
Daya tarik obligasi dan sukuk PT SMI juga diperkuat oleh peningkatan klasifikasi aset likuid berkualitas tinggi atau High-Quality Liquid Assets (HQLA) oleh Otoritas Jasa Keuangan (OJK). Klasifikasi instrumen tersebut dinaikkan dari Level 2B menjadi Level 2A.
Dalam pengelolaan likuiditas perbankan, HQLA merupakan aset berkualitas tinggi yang dapat membantu bank memenuhi kebutuhan likuiditas sesuai ketentuan yang berlaku. Peningkatan klasifikasi obligasi dan sukuk PT SMI berpotensi memberikan fleksibilitas lebih besar bagi bank dalam mengelola portofolio aset likuidnya.
Perubahan klasifikasi tersebut juga membuka ruang diversifikasi di luar Surat Berharga Negara (SBN). Namun, manfaat yang diperoleh setiap bank tetap bergantung pada ketentuan pengelolaan likuiditas, karakteristik instrumen, serta strategi masing-masing lembaga keuangan.
Direktur Utama PT SMI Reynaldi Hermansjah menyambut positif perkembangan tersebut. Ia menilai perluasan pilihan instrumen pasar keuangan dapat membantu perbankan mengelola likuiditas sekaligus mendukung pembiayaan pembangunan nasional.
“Perbankan kini punya ruang lebih fleksibel dalam mengelola likuiditas dengan menambah pilihan instrumen di pasar keuangan, namun sekaligus mendukung pembangunan nasional. Bagi PT SMI, status baru Obligasi dan Sukuk PT SMI ini akan membantu kami untuk meningkatkan kapasitas dalam menjalankan mandat pembiayaan pembangunan dengan target infrastruktur dan layanan publik yang lebih baik,” ujar Reynaldi.
Hingga 30 September 2026, PT SMI mencatatkan outstanding obligasi dan sukuk sebesar Rp19,2 triliun. Instrumen tersebut memiliki peringkat kredit domestik idAAA dari PEFINDO dan AAA(idn) dari Fitch Ratings, yang mencerminkan penilaian lembaga pemeringkat terhadap kualitas kredit perseroan berdasarkan metodologi masing-masing.
Portofolio pendanaan PT SMI mencakup berbagai instrumen, mulai dari obligasi konvensional, Green Bond, Sustainability Bond, Sukuk Mudharabah, hingga Obligasi Ritel Infrastruktur PT SMI (ORIS). Keragaman tersebut memberikan pilihan bagi investor dengan karakteristik kebutuhan investasi yang berbeda.
Bagi pasar keuangan nasional, perkembangan ini memperlihatkan upaya memperluas hubungan antara instrumen pembiayaan pembangunan dan pengelolaan likuiditas perbankan. Obligasi dan sukuk PT SMI tidak hanya berfungsi sebagai sumber pendanaan perseroan, tetapi juga berpotensi meningkatkan pilihan aset yang diperdagangkan dan dimanfaatkan dalam transaksi pasar uang.
Ke depan, efektivitas perluasan instrumen tersebut akan tercermin dari perkembangan transaksi repo, minat investor, serta kemampuan PT SMI mempertahankan akses pendanaan untuk mendukung proyek infrastruktur dan layanan publik. Dengan dukungan pasar keuangan yang semakin beragam, PT SMI diharapkan dapat memperkuat kapasitas pembiayaan pembangunan nasional secara berkelanjutan.
Baca Juga


Komentar